
Credit auto occasion | Le guide 2026 pour bien choisir
Choisir un crédit auto occasion en 2026 peut vite devenir un casse-tête quand les taux évoluent avec l’inflation et que les offres se multiplient. Faut-il passer par sa banque ou par la concession ? La mensualité affichée est-elle vraiment le coût réel du financement ? Comment rester dans les clous du taux d’usure et protéger vos droits d’emprunteur ? À Riorges, près de Roanne, nous accompagnons chaque jour des clients dans l’achat de leur voiture d’occasion et dans le choix de leur financement. Ce guide a pour objectif de vous donner des repères clairs sur le crédit auto occasion en 2026 en expliquant l’impact de l’inflation sur les taux et les avantages concrets d’un crédit souscrit directement en concession.
Un interlocuteur unique traite à la fois choix du véhicule, reprise éventuelle et financement, limitant les risques de malentendu.
Quel crédit auto occasion choisir en 2026
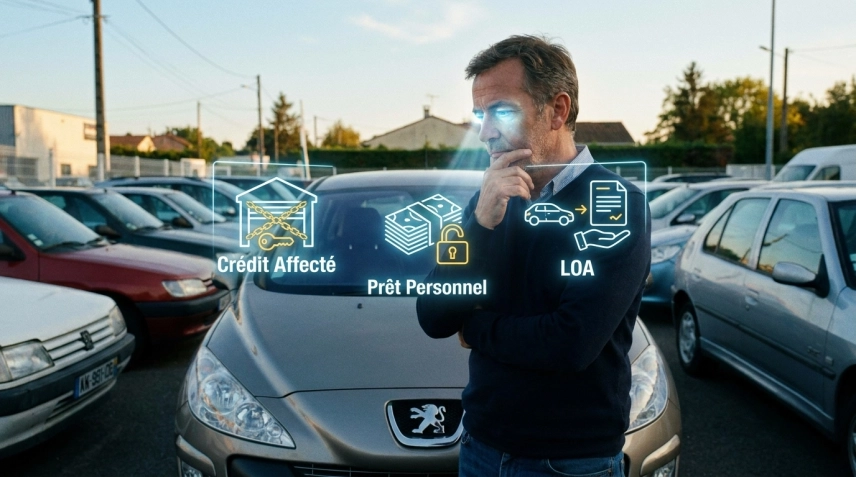
Pour financer une voiture d’occasion, vous entrez dans le cadre du crédit à la consommation défini par l’administration française. Trois grandes solutions se présentent : le crédit affecté, le prêt personnel et la location avec option d’achat (LOA).
Le crédit affecté à l’achat du véhicule
Le montant emprunté correspond au prix inscrit sur le bon de commande. Les fonds ne sont débloqués qu’à la réalisation de la vente ; si celle-ci est annulée, le crédit l’est également. Encadré par un TAEG intégrant intérêts, frais de dossier et coûts obligatoires, ce crédit protège l’acheteur : en cas de non-livraison conforme, le contrat de prêt peut être résolu. En concession, comme chez Gérossier Automobiles, il s’agit du mode de financement le plus courant pour sécuriser le lien entre véhicule et financement.
Le prêt personnel
Ici, l’emprunteur reçoit les fonds sur son compte et peut les utiliser librement. Achat du véhicule et crédit sont juridiquement indépendants. Le prêt reste soumis au taux d’usure et au TAEG, mais n’offre pas la même protection qu’un crédit affecté si la transaction automobile se passe mal. Il peut cependant être plus souple sur le montant ou la durée.
LOA et solutions assimilées
Pour une voiture d’occasion récente, certaines offres de location avec option d’achat subsistent. L’utilisateur paie des loyers pour l’usage du véhicule et peut lever l’option à la fin pour devenir propriétaire. Le coût total dépend alors des loyers, du premier loyer majoré, de la valeur de rachat et des frais éventuels de fin de contrat ; comparer ces formules exige donc une vigilance accrue.
| Critère | Crédit affecté | Prêt personnel | LOA |
|---|---|---|---|
| Lien avec l’achat | Indissociable du véhicule | Indépendant | Louer puis acheter |
| Déblocage des fonds | À la livraison | Direct sur compte | Pas de fonds versés, loyers mensuels |
| Protection en cas d’annulation | Crédit annulé | Aucune automatique | Restitution possible selon contrat |
| Flexibilité | Montant calé sur prix | Montant libre | Contrat plus complexe |
Inflation et taux de crédit auto en 2026
Un contexte de taux de crédit auto renforcés par l’inflation
Depuis la poussée d’inflation de 2022, les taux directeurs de la Banque centrale européenne ont augmenté, entraînant une hausse générale des taux de crédit à la consommation. Selon la Banque de France, les crédits restent en 2026 plus chers qu’avant 2021, même si la progression ralentit. Les TAEG indicatifs pour un crédit auto se situent souvent entre 4 % et 7 %, la fourchette exacte dépendant du montant, de la durée et de votre profil (revenus, stabilité, apport).
Trouver le bon équilibre pour votre credit auto occasion
Dans ce contexte, la question n’est pas seulement le taux affiché mais l’équilibre entre une mensualité supportable, un coût total raisonnable et un véhicule vraiment adapté à vos besoins. Une concession sérieuse, comme celle de Riorges, vous aide à arbitrer entre ces paramètres.
Combien coûte vraiment un crédit pour voiture d’occasion
Le coût réel ne se résume pas à la mensualité. Le TAEG inclut intérêts, frais de dossier et certains frais obligatoires. L’assurance emprunteur, généralement facultative, peut être exigée ; son coût doit alors apparaître clairement, intégré dans le TAEG ou présenté à part.
Le TAEG
Indicateur de référence, il exprime le coût du crédit en pourcentage annuel de la somme empruntée et permet la comparaison entre offres à montant et durée identiques.
Le taux d’usure
Fixé par la Banque de France, c’est le plafond légal que le TAEG ne peut dépasser. Il est révisé pour suivre l’évolution des marchés et éviter un crédit excessivement cher ou, à l’inverse, un blocage de l’accès au financement.
Les droits de l’emprunteur pour un crédit auto
La réglementation impose une fiche d’information précontractuelle, une offre de crédit valable plusieurs jours et un droit de rétractation de 14 jours calendaires après acceptation. Un remboursement anticipé total ou partiel est généralement possible, avec indemnité encadrée par la loi si besoin.
Avec un crédit affecté, la protection est renforcée : si la vente est annulée, le crédit l’est aussi ; en cas de non-livraison conforme, l’emprunteur peut suspendre le remboursement ou demander la résolution du contrat. En concession, l’équipe sert d’interface entre vendeur, client et organisme prêteur pour faire valoir ces droits.
Ce qui change pour le crédit à la consommation en 2026
Une réforme entre en vigueur le 20 novembre 2026 : périmètre des crédits élargi, obligations d’information renforcées et meilleure protection des emprunteurs fragiles. En tant que négociant automobile rigoureux, Gérossier Automobiles adapte ses processus pour proposer des offres conformes aux nouvelles exigences.
Comparer les offres de crédit auto occasion étape par étape
- TAEG : vérifiez qu’il apparaît clairement sur chaque simulation.
- Mensualité : assurez-vous qu’elle reste compatible avec votre budget et votre taux d’endettement.
- Coût total : observez la somme remboursée en fin de contrat pour mesurer l’écart réel entre deux offres.
- Assurance emprunteur : comparez garanties et tarifs pour une protection adaptée.
- Frais annexes : dossier, pénalités de remboursement anticipé, frais d’incident doivent être listés.
- Souplesse : possibilité de modulation, report d’échéance ou remboursement anticipé partiel peut faire la différence.
Pourquoi financer votre voiture d’occasion directement en concession à Riorges
Un interlocuteur unique traite à la fois choix du véhicule, reprise éventuelle et financement, limitant les risques de malentendu. Les dossiers bénéficient d’une étude rapide grâce aux interfaces avec les partenaires financiers, tandis que l’atelier prépare le véhicule. La reprise de l’ancien modèle peut être intégrée au plan de financement, et la durée du crédit est calibrée pour concilier confort de mensualité et coût total maîtrisé.
Notre sélection de véhicules prêts à partir est disponible sur : sélection de véhicules prêts à partir. Nous accueillons les clients au 1530 Rue Pierre Semard 42153 Riorges ou via le formulaire de contact.
Questions fréquentes sur le crédit auto occasion
Faut-il un apport pour un crédit auto occasion ?
Un apport n’est pas obligatoire mais reste conseillé : il peut améliorer le dossier, réduire la durée ou le coût du crédit et limiter l’impact de l’inflation. L’intérêt d’un apport est étudié au cas par cas.
Quelle est la durée idéale d’un crédit auto ?
Plus la durée est courte, moins d’intérêts sont payés ; la mensualité est cependant plus élevée. Dans un contexte de taux encore hauts, une durée intermédiaire équilibrée est souvent pertinente.
Puis-je faire reprendre mon ancien véhicule et financer le reste à crédit ?
Oui, la valeur de reprise vient en déduction du prix de la voiture choisie, diminuant d’autant le montant à financer. Plus d'informations : service de reprise à Roanne.
Vaut-il mieux passer par ma banque ou par la concession pour le crédit ?
La banque peut proposer un prêt personnel attractif, mais n’a pas toujours la réactivité ni la vue d’ensemble du projet auto. En concession, plusieurs partenaires sont mis en concurrence tout en intégrant reprise et préparation du véhicule.
Que se passe-t-il si je change d’avis après avoir signé ?
La loi accorde un délai de rétractation de 14 jours calendaires après l’acceptation de l’offre. Les modalités précises figurent dans votre contrat de prêt et sont expliquées lors de la signature.
Synthèse : bien préparer votre credit auto occasion en 2026
Financer une voiture d’occasion en 2026 demande une vision globale : choix du véhicule, taux de crédit et impact de l’inflation sur le budget. Avec Gérossier Automobiles, vous bénéficiez d’un conseil humain, de véhicules rigoureusement préparés et de solutions de financement étudiées avec sérieux. Plus d’informations : services et solutions auto.

